Ngày 9/9/2026, Ngân hàng Nhà nước ban hành Thông tư 46/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 15/2023/TT-NHNN quy định về hoạt động thông tin tín dụng của Ngân hàng Nhà nước Việt Nam. Điểm mới quan trọng là từ 01/11/2026, việc ngân hàng chia sẻ thông tin tín dụng của khách hàng cho bên thứ ba phải có sự đồng ý rõ ràng của khách hàng vay.
1. Đối tượng được cung cấp thông tin tín dụng
Theo Điều 12 Thông tư 15/2023/TT-NHNN (được sửa đổi bổ sung bởi Điều 6 Thông tư 46/2026/TT-NHNN), cụ thể như sau:
Đối tượng, phạm vi được cung cấp thông tin tín dụng
1.Đơn vị thuộc Ngân hàng Nhà nước được cung cấp sản phẩm thông tin tín dụng để phục vụ cho yêu cầu quản lý nhà nước của Ngân hàng Nhà nước.
2.Cơ quan quản lý nhà nước khác được cung cấp thông tin tín dụng theo quy định của pháp luật.
3.Tổ chức tín dụng, tổ chức tự nguyện được cung cấp dịch vụ thông tin tín dụng trên cơ sở hợp đồng ký kết với C1C.
4.Khách hàng vay được cung cấp thông tin tín dụng của chính khách hàng vay theo hướng dẫn của CIC.
5.Tổ chức thông tin tín dụng nước ngoài được cung cấp, khai thác và trao đổi các sản phẩm thông tin tín dụng về khách hàng vay trên cơ sở biên bản ghi nhớ, thỏa thuận hợp tác, hợp đồng ký kết với CIC phù hợp với quy định có liên quan của pháp luật Việt Nam và pháp luật của quốc gia mà tổ chức thông tin tín dụng nước ngoài được thành lập và hoạt động.
6.Tổ chức khác (nếu có).
7.Việc cung cấp thông tin tín dụng về khách hàng vay cho các tổ chức tự nguyện tại khoản 3, tổ chức thông tin tín dụng nước ngoài tại khoản 5 và tổ chức khác tại khoản 6 Điều này phải có sự đồng ý của khách hàng vay đó theo quy định của pháp luật có liên quan và đảm bảo tuân thủ theo hợp đồng thỏa thuận với CIC. Sự đồng ý của khách hàng vay được thể hiện bằng phương thức rõ ràng, cụ thể, có thể in, sao chép bằng văn bản, bao gồm cả dưới dạng điện tửhoặc định dạng kiểm chứng được.
Theo đó, việc cung cấp thông tin tín dụng về khách hàng vay cho các tổ chức tự nguyện tại khoản 3, tổ chức thông tin tín dụng nước ngoài tại khoản 5 và tổ chức khác tại khoản 6 nêu trên phải có sự đồng ý của khách hàng vay đó theo quy định của pháp luật có liên quan và đảm bảo tuân thủ theo hợp đồng thỏa thuận với CIC.
2. Hình thức thể hiện sự đồng ý
Sự đồng ý của khách hàng vay được thể hiện bằng phương thức
- Phải rõ ràng, cụ thể.
- Có thể bằng văn bản, điện tử hoặc định dạng kiểm chứng được.
- Có thể in, sao chép để lưu giữ.
Thông tư 46/2026/TT-NHNN có hiệu lực thi hành từ ngày 01 tháng 11 năm 2026.
3. Thời điểm xuất hóa đơn hoạt động cho vay của tổ chức tín dụng theo Nghị định 254/2026/NĐ-CP ra sao?
Thời điểm xuất hóa đơn hoạt động cho vay của tổ chức tín dụng được quy định tại điểm k khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, cụ thể như sau:
Thời điểm lập hóa đơn
…
4.Thời điểm lập hóa đơn đối với một số trường hợp cụ thể như sau:
…
k) Đối với hoạt động cho vay của tổ chức tín dụng, thời điểm lập hóa đơn được xác định theo kỳ hạn thu lãi tại thỏa thuận cho vay giữa tổ chức tín dụng và khách hàng đi vay, trừ trường hợp đến kỳ hạn thu lãi không thu được thì thời điểm lập hóa đơn là thời điểm thu được tiền lãi vay của khách hàng. Trường hợp trả lãi trước hạn theo thỏa thuận cho vay, thời điểm lập hóa đơn là thời điểm thu lãi trước hạn;
…
- Theo đó, thời điểm xuất hóa đơn hoạt động cho vay của tổ chức tín dụng được xác định theo kỳ hạn thu lãi tại thỏa thuận cho vay giữa tổ chức tín dụng và khách hàng đi vay
- Trừ trường hợp đến kỳ hạn thu lãi không thu được thì thời điểm lập hóa đơn là thời điểm thu được tiền lãi vay của khách hàng.
- Trường hợp trả lãi trước hạn theo thỏa thuận cho vay, thời điểm lập hóa đơn là thời điểm thu lãi trước hạn.
4. Các hành vi bị cấm trong hoạt động thông tin tín dụng của Ngân hàng Nhà nước
Căn cứ theo quy định tại Điều 7 Thông tư 15/2023/TT-NHNN quy định như sau:
- Thu thập, cung cấp, trao đổi, sử dụng trái phép các thông tin thuộc phạm vi, danh mục bí mật nhà nước.
- Cố ý làm sai lệch nội dung thông tin tín dụng, ảnh hưởng đến quyền và lợi ích hợp pháp của tổ chức, cá nhân liên quan.
- Trao đổi, cung cấp thông tin tín dụng sai đối tượng hoặc cho bên thứ ba trái quy định của pháp luật.
- Lợi dụng các hoạt động thông tin tín dụng để xâm phạm lợi ích của Nhà nước, quyền và lợi ích hợp pháp của tổ chức, cá nhân.
- Cản trở hoạt động thu thập và khai thác thông tin tín dụng hợp pháp của tổ chức, cá nhân.
Lưu ý:
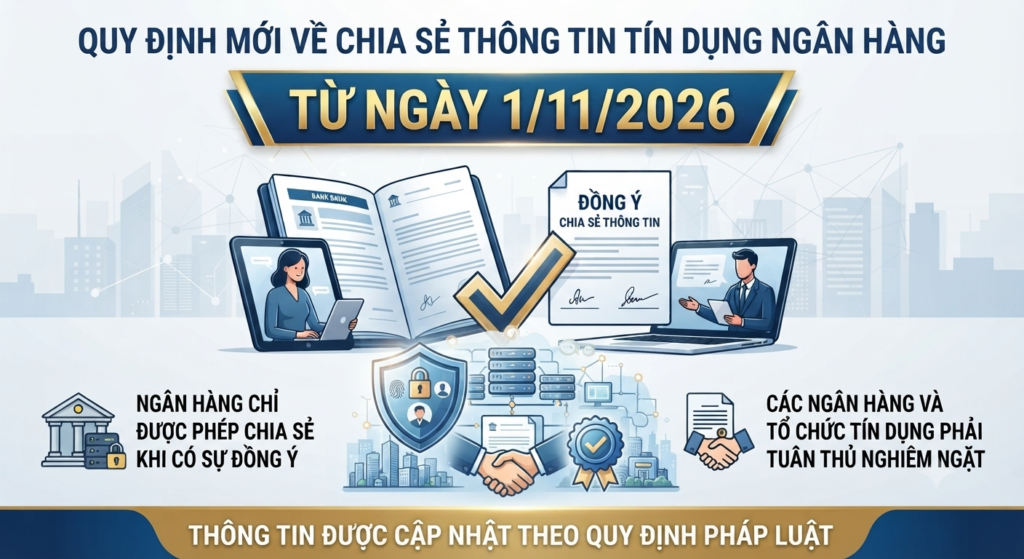
- Từ 01/11/2026, ngân hàng chỉ được chia sẻ thông tin tín dụng khi có sự đồng ý của khách hàng.
- Khách hàng cần đọc kỹ các thỏa thuận, hợp đồng để đảm bảo quyền lợi.
- Tổ chức tín dụng phải tuân thủ quy định về thời điểm xuất hóa đơn cho vay.
- Việc vi phạm quy định về thông tin tín dụng có thể dẫn đến xử phạt và trách nhiệm pháp lý.
MKLaw khuyến nghị:
Khách hàng vay nên kiểm tra kỹ nội dung đồng ý chia sẻ thông tin trong hợp đồng tín dụng.
Doanh nghiệp, tổ chức tín dụng cần rà soát quy trình nội bộ để đảm bảo tuân thủ quy định mới.
Khi có tranh chấp liên quan đến thông tin tín dụng hoặc hóa đơn cho vay, nên tham vấn luật sư để bảo vệ quyền lợi.
MKLaw – Luật sư đi trước tài phiệt theo sau
- Trụ sở: 177 Trưng Nữ Vương, P. Hoà Cường, Tp. Đà Nẵng
- Hotline: 0773 11 22 33